2026.10.28 Szerda, Simon, Szimonetta
napja van
GBP 438 | CHF 397 | USD 329 | EUR 367
KERESÉS
Méltányos megoldást ajánl a bajba került babaváró hiteleseknek a Tisza-kormány
Nem kell aggódniuk a bajba jutott babavárós hiteleseknek. Nem lesz büntetés, és több megoldást is kínál a Tisza kormány. Kármán András pénzügyminiszter hosszasan sorolta milyen lehetőségeket kínálnak a gyermektelen hitelfelvevőknek.
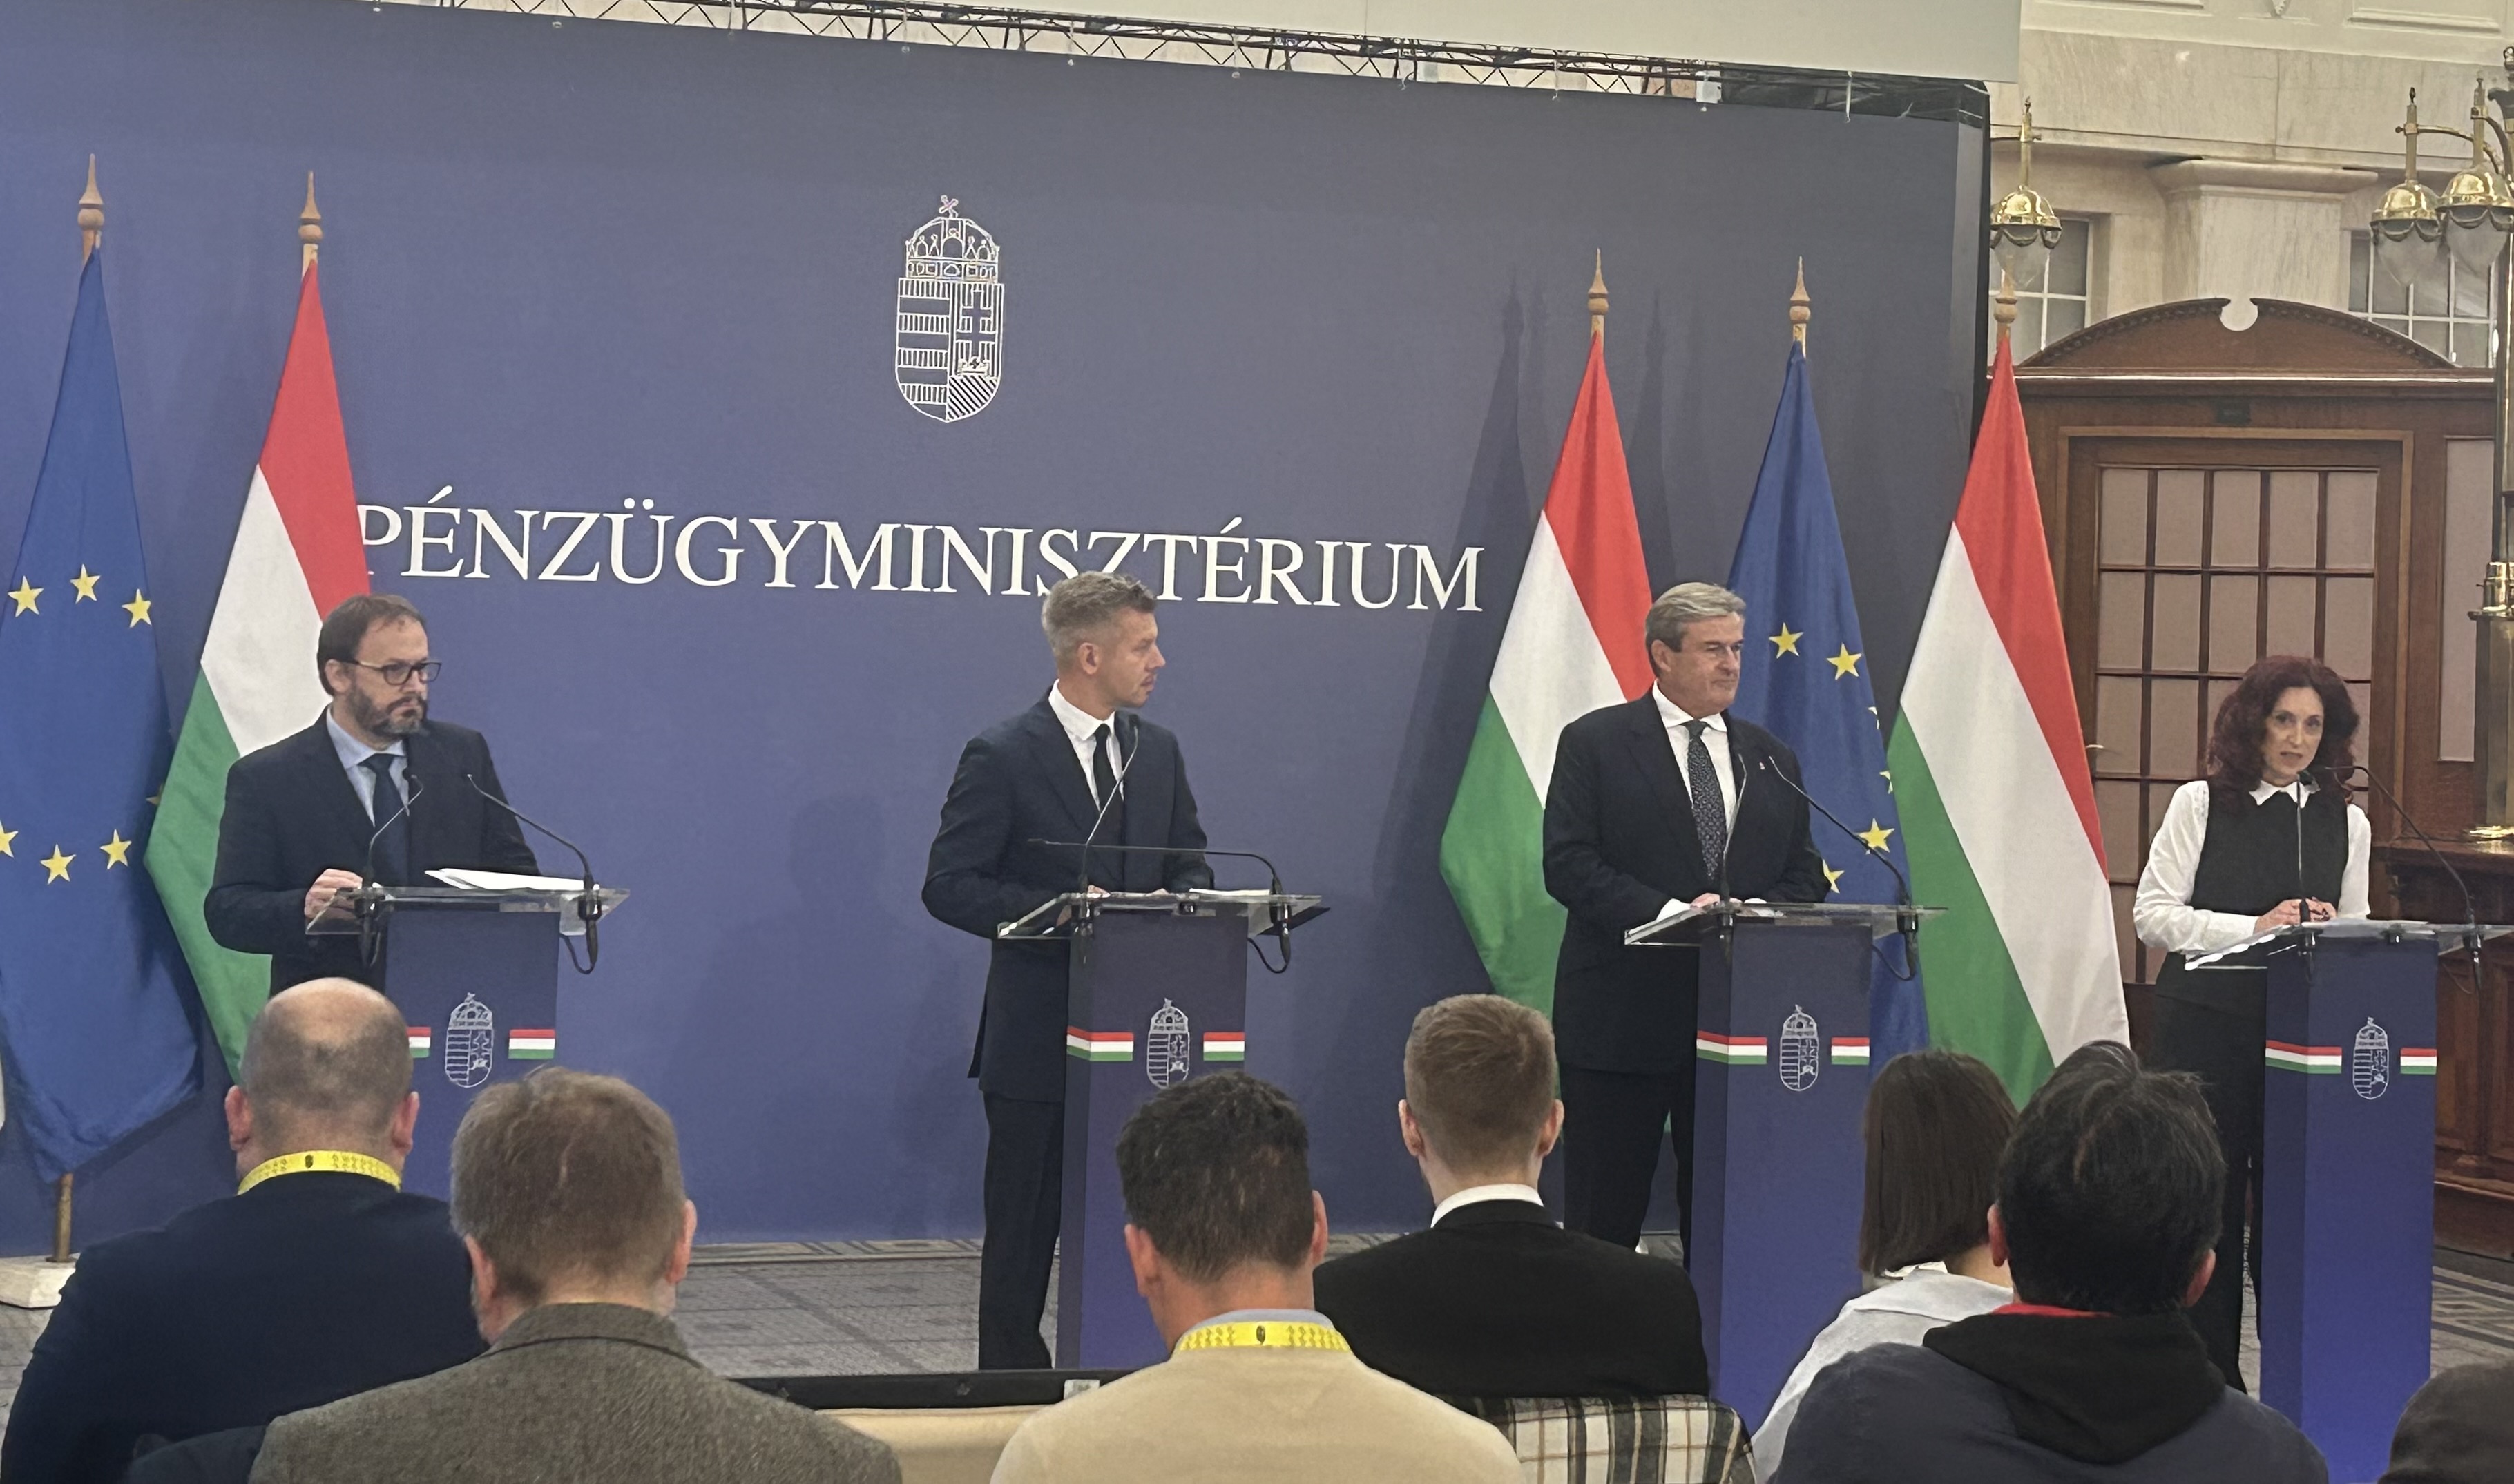
Az Orbán-kormány által bevezetett Babaváró hiteleknél igen szigorú és egyfajta büntetéssel is kellett számolniuk azoknak is, akiknél önhibájukon kívül nem született gyermek. Az adósokra az egyösszegű kifizetése a megadott kamattámogatásnak indokolatlanul igazságtalan. S nem is kis teher a családoknak. Nem beszélve a büntetőkamatokról. A pénzügyminiszter szerint ezen változtatni kell és változtattak is. Egyfajta segítő jobbot nyújtott a Tisza-kormány a bajba jutott családoknak.
Méltányos rendezést kínálunk az érintetteknek. Aki önhibáján kívül nem tudott gyermekt szülni, orvosi problémák miatt az mentesül a büntetéstől is. A meddőségi kezelésekig évekig tartanak vagy , aki örökbefogadásra jelentkezett az sem egy gyors megoldás, idő kell hozzá. Így plusz egy évt kapnak, azaz haladékot. Az egyéb helyzetekre is kínálunk megoldást, mert sokan elváltak, vagy a munkahelyük megváltozott, vagy családi drámák érték, megváltozott a munkaképességük például. Lesz lehetőség kamatmentes részletre, és, akiknél nem éri el a minimálbért az egyfőre jutó keresetük, ott 1 millió forintos jóváírásra is lesz lehetőség.-közölte Kármán András, pénzügyminiszter.
A Tisza-kormány által még júniusban vállalt november 1-jei határidővel hatályba lép a 322/2026. számú kormányrendelet, amely elsősorban azoknak a házaspároknak nyújt segítséget, akiknél nem teljesült — vagy várhatóan nem fog teljesülni — a gyermekvállalási feltétel. Őket emiatt eddig a kamattámogatás visszafizetésére kötelezték, miközben a hitelük kamatozása kvázi a személyi kölcsönök szintjére ugrott volna. Egyszerre több fronton, többek között részletfizetési kedvezménnyel, alacsony jövedelem esetén tartozáselengedéssel is mérsékli az ő terheiket a kormány. A gyermekvállalás elmaradása miatt megemelkedő kamatokkal kapcsolatban az új szerződések esetében megszűnik a büntető jelleg, a meglévő szerződések esetében pedig egy kevésbé formális, nem kötelező érvényű méltányossági elvárást fogalmaz meg a rendelet a bankok felé.
Fontos, hogy alanyi jogon jár a részletfizetés. Amennyiben a kamattámogatás megszűnt — például azért, mert öt éven belül nem született gyermek, a házaspár elvált, vagy külföldre költözött —, az addig igénybe vett kamattámogatást egy összegben, 120 napon belül vissza kellett fizetni. Részletfizetést legfeljebb 24 hónapra lehetett kérni, de csak méltányossági alapon. Ehhez meg kellett várni a visszafizetésre kötelező határozatot, majd igazolni kellett, hogy az egyösszegű fizetés aránytalanul súlyos terhet jelentene. Az új rendelet megszünteti a szigorú méltányossági vizsgálatot. Az érintettek a kamattámogatás megszűnését követő 120 napon belül, a banknál tett egyszerű bejelentéssel kérhetik a visszafizetendő összeg 24 havi kamatmentes részletfizetését. A részleteket a bankon keresztül kell teljesíteni a Magyar Államkincstár felé. A tartozás ugyanakkor bármikor egy összegben is előtörleszthető. Ha az adós jogosult az új, 1 millió forintos tartozáselengedésre is, akkor a fennmaradó összeget 48 havi kamatmentes részletben fizetheti meg. Ha az adós két hónapon belül nem kezdi meg a részletek fizetését, vagy két havi részlettel elmarad, a bank átadja az ügyet a kormányhivatalnak, amely hivatalból megindítja a behajtási eljárást. Ez a könnyítés az új és a már megkötött szerződésekre is kiterjed. Azok is élhetnek vele, akiknek a kamattámogatása már megszűnt, de a tartozást még nem fizették vissza, és a 120 napos fizetési határidejük még nem járt le.
Újdonság az is, hogy bár korábban nem létezett jövedelmi alapon járó részleges tartozáselengedés, de most lesz. Felmentést csak meghatározott esetekben — például egészségügyi okból, megváltozott munkaképesség miatt vagy legalább négy sikertelen lombikprogram után — lehetett kérni. Így a Kormányhivatal 1 millió forintot elenged a visszafizetendő kamattámogatásból. Ha a tartozás ennél alacsonyabb, akkor a teljes összeget elengedik. A kedvezmény akkor jár, ha a háztartásban az egy főre jutó igazolt bruttó havi jövedelem nem haladja meg az aktuális bruttó minimálbér összegét. Ez az elengedés azonban nem minden esetben vehető igénybe. A kedvezmény akkor jár, ha a kamattámogatás azért szűnik meg, mert a gyermekvállalási határidő eredménytelenül telt el, vagy a házaspár elvált. Nem jár viszont például akkor, ha a kamattámogatás a magyarországi lakcím megszűnése, a gyermek saját háztartáson kívüli nevelése vagy a hitel jelentős mértékű előtörlesztése miatt szűnik meg. A tartozáselengedés kizárólag a 2026. október 31-ig megkötött szerződések esetében kérhető. Az 1 millió forintos elengedés csak a részletfizetéssel együtt igényelhető. Ilyenkor a fennmaradó tartozásra a már említett 48 havi kamatmentes részletfizetés jár. A kérelmet a kamattámogatás megszűnésétől számított 120 napon belül kell benyújtani a banknál. A bank 10 napon belül ellenőrzi és továbbítja az iratokat a kormányhivatalnak. A kormányhivatal 15 napon belül dönt, ezt követően pedig a bank további 10 napon belül értesíti az ügyfelet a pontos fizetendő részletekről.
A büntetőkamat is megszűnik. Amikor a hitel piaci kamatozásúvá vált — például azért, mert nem született gyermek, vagy a házaspár elvált —, a korábbinál jóval magasabb ügyleti kamat lépett életbe, ami lényegében büntető jellegű kamatszintet jelentett. A kamattámogatott időszakban alkalmazható ügyleti kamat felső határa is magasabb volt a most bevezetettnél. A 2026. november 1-jétől megkötött új szerződéseknél megszűnik a magasabb, büntető jellegű kamatszámítás. Emellett az alap ügyleti kamatplafon is csökken: az államkötvény-átlaghozam 100 százaléka plusz 0,5 százalékpont lesz. A 2026. október 31-ig megkötött, meglévő szerződések esetében az adósok a kamattámogatás megszűnése után kérhetik a banktól a kamat módosítását, hogy alacsonyabb törlesztőrészletet fizethessenek. Ezt javasolja számukra a rendelet: A kamattámogatásra való jogosultság megszűnését követően teljesítendő törlesztő részletnél a kiemelkedően magas kamatmérték fenntartása nem indokolt az új szerződéseknél. A már megkötött szerződések vonatkozásában célszerű lehetőséget biztosítani az adósok részére, hogy kezdeményezzék a hitelintézetnél a kölcsön említettek szerinti módosítását. Ugyanakkor ezt nem írja elő közvetlenül a bankoknak a rendelet, a kormányzati elvárás inkább informálisnak tekinthető, más helyen ugyanis így szól a rendeletmódosítás: A 2026. október 31-éig megkötött kölcsönszerződések esetén a kamattámogatás megszűnését követően a támogatott személy kezdeményezheti a hitelintézetnél a kölcsön kamatmértékének módosítását az alacsonyabb törlesztőrészlet elérése érdekében. A hitelintézet a kérelmek egységes és megkülönböztetésmentes kezelését belső szabályzatában rögzíti.
Az állami kezességvállalás egyébként ebben az esetben is megmarad. A bankoknak a rendelet hatálybalépésétől számított 20 napon belül külön értesíteniük kell azokat az ügyfeleket, akiknek a törlesztőrészlete a kamattámogatás elvesztése miatt már megemelkedett.
Plusz egy év haladék lombikprogram vagy örökbefogadás esetén. A gyermekvállalás teljesítésére alapvetően öt év állt rendelkezésre. Egyes, korábban meghosszabbított szerződéseknél ezt a határidőt egységesen 2026. november 1-jéig kitolták. Lombikprogram esetén korábban csak négy sikertelen beavatkozás után lehetett végleges méltányossági felmentést kérni. Az új rendelet ezt egy évvel meghosszabbítja, ha a házaspár a határidő lejártakor igazolni tudja, hogy legalább három alkalommal részt vett emberi reprodukciós, vagyis lombik eljárásban — akár állami, akár magánellátásban —, vagy
folyamatban van az örökbefogadási eljárásuk. Az igazolásokat főszabály szerint a gyermekvállalási határidő lejártát megelőző napig kell benyújtani a bankhoz. Kivételt jelentenek azok a meglévő szerződések, amelyeknél a határidő éppen 2026. október 31-én jár le. Ezekben az esetekben az igazolásokat 2026. december 31-ig lehet beadni.
Plusz haladék jár a 2026. október 31-én lejáró határidejű szerződéseknek. A korábban meghosszabbított, moratóriummal érintett szerződéseknél a gyermekvállalási határidő 2026. október 31-én járt volna le. Ezután azonnal elindulhatott volna a kamattámogatás visszafizetésével kapcsolatos folyamat. Most azoknál a szerződéseknél, amelyeknél az eredeti vagy meghosszabbított gyermekvállalási határidő 2026. október 31-én jár le, a kamattámogatás csak 2026.december 31-el szűnik meg. A banknak 2026. december 1-jéig kell megküldenie a tájékoztatást a visszafizetésről és az igénybe vehető kedvezményekről. A visszafizetésre, valamint a részletfizetés és az 1 millió forintos tartozáselengedés igénylésére nyitva álló 120 napos határidő csak 2026. december 1-jén kezdődik.
De lehetőség van egyéb könnyítésre is. Amikor a bank értesíti az ügyfelet a kamattámogatás megszűnéséről, köteles külön felhívni a figyelmét az igénybe vehető lehetőségekre. Ezek közé tartozik a részletfizetés, az 1 millió forintos tartozáselengedés, a kamatcsökkentés kezdeményezése, valamint a lombikprogram vagy örökbefogadás miatti egyéves hosszabbítás.
Ha valaki jogosulatlanul vette igénybe a törlesztés szüneteltetését, korábban az elmaradt törlesztőrészleteket késedelmi kamattal növelten kellett megfizetnie 120 napon belül. Az új szabályok szerint a kamatfizetési kötelezettség megszűnik, vagyis csak magukat az elmaradt törlesztőrészleteket kell befizetni. Ha az adós nem fizeti vissza önként a tartozást, a bank a jövőben nem a Magyar Államkincstárnak, hanem közvetlenül a kormányhivatalnak küldi meg az iratokat. A kormányhivatal ez alapján hivatalból megindítja a behajtási eljárást.
( Csákány Tibor)
2026.10.28 18:00:14
További hírek Gyerekvilág témában
- Méltányos megoldást ajánl a bajba került babaváró hiteleseknek a Tisza-kormány
| Gyerekvilág | 2026.10.28 18:00 |
- Bűnbánó tolvajt fogtak
| Gyerekvilág | 2026.10.27 21:08 |
- Csak kamaszokat raboltak a vonaton
| Gyerekvilág | 2026.10.26 21:28 |
- Emberségből jelesre vizsgáztak a nógrádi zsaruk
| Gyerekvilág | 2026.10.25 20:05 |
- Rendhagyó ünnep a Hortobágyi Madárparkban
| Gyerekvilág | 2026.10.24 21:32 |
- Görögországban tilos a közösségi média használata 15 év alatt
| Gyerekvilág | 2026.10.24 14:20 |
- Új javaslat érkezett a minisztériumból az SNI gyerekek fejlesztésére
| Gyerekvilág | 2026.10.23 15:08 |
- Százmilliót csaltak ki egy nyugdíjastól a kamu álrendőrök
| Gyerekvilág | 2026.10.22 21:00 |
- Három tinédzser a folyóban
| Gyerekvilág | 2026.10.22 09:36 |
- A három kilós hőskutya, ami elüldözött egy medvét
| Gyerekvilág | 2026.10.21 10:19 |
- Drónnal menekítettek ki egy sebesült katonát
| Gyerekvilág | 2026.10.22 01:24 |
- Sokkoló adat 400 ezer gyermek él szenvedélybeteg családban
| Gyerekvilág | 2026.10.20 23:16 |
- Hadházán a Civis Szociális Étkezési Központ és a Sokakért Egyesület is toroskáposztával versengett
| Gyerekvilág | 2026.10.19 22:50 |
- Anyuka hajtott a focizó gyerekek közé egy Pick-up-al
| Gyerekvilág | 2026.10.18 19:02 |
Keresés
A megadott szöveget ({{keresosszo.value}}) a cikkekben nem találtuk. Megfelelően írta le?
A megjelenített cikkekben előforduló cimkék
- gyerekvilag
- estiujsag
- karman-andras-
- penzugyminiszter
- babavaro-hitel
- onnyitesek
- megoldasok
- nem-lesz-
- buntetokamat
- segito-jobbkezet
- nyujt-a-kormany
- jovairas
- kamatmentes
- reszlet
- gyanusitott
- elfogas
- jasz-nagykun-szolnok
- rendor-fokapitanysag
- felhaborodas
- megyei
- bunbano-tolvaj
- szolnok-temeto
- gyermeksir
- sirgyalazas
- gyanusitas
- bilincs
- dutyi
- pest-megyei
- rablo-paros
- vonatos-banditak
- szazhalombatta--erd
- kamasz-sertettek
- erdi-rendorseg
- birosag-
- viz
- korzeti-megbizott
- futes
- emberseg
- osszefogas
- torodes
- nogradi-zsaruk
- idos-mentes
- szent-ferenc-
- szegenyei-alapitvany
- meleg-hajlek
- gondokodas
- karancskeszi
- romos-haz
- villany-nincs
- szolgalnak-es
- vedenek
- nograd-megyei
- madarkorhaz
- hortobagyi-madarpark
- egereszolyv
- szabadon-engedtek
- 1956-emlekere
- parlagi-sas
- karvaly
- meggyogyult
- madarak
- kulonos-unnep
- gyermekvedelem
- orszag
- kozossegi-media
- megszavazta
- eu-kids-act
- tiltasa
- 15-eves-kor-alatt
- gorog-parlament
- uj-torveny
- eu-ban-ez-az-elso-
- aki-bevezette
- dimitrisz-
- papaszterjiu-
- digitalis-miniszter
- fuggoseget-okoz
- szellemi-fejlodes
- befolyasolas
- ovoda
- iskola
- tanar
- sni
- pedagogus
- oktatasi-es
- gyermekugyi-miniszte
- ugy
- munkacsoport
- 10-pontos-javaslat
- szakertoi-csoport
- kokayne-lanyi-
- meriette
- alkalmazkodas
- iskolak-bevonasa
- gyogypedagogus
- 69-ezer-gyereket-
- erinto
- okatatas
- ukrajna
- haboru
- dronos-kimenekites
- sebesult-katona
- harcter
- 92-dandar
- technika
- allamtitikar
- el
- konyv
- szenvedelybeteg
- gyermek
- maltai
- szocialis-agazat
- thaiaz-miklos
- 400-ezer
- csaladban
- toth-kinga-dora
- szcsm
- apa--anya--pia
- polgarmester
- alelnok
- civis-szocialis
- egyesulet
- nepkonyha
- etkezesi-kozpont
- egyutt-a-hatranyos
- helyzetu-fiatalokert
- hajduhadhaza
- sokakert-egyesulet
- kaposztas-napok
- balog-lakatos-jozsef
- torokaposzta
- toroskaposzta
- csafordi-denes
- rendorseg
- usa
- gazolas
- dobbenet
- ket-ember-meghalt
- amokfutas
- focipalya
- kansas-allam
- wichita
- edesanya-gazolo
- ket-ember-megahlt
- 11-megserult
- pick-up
- 5-gyermek-megserult
- erthetetlen-eset
- fertotlenites
- fertozes
- hepatitis-a
- beteg-diak
- aggodo-szulok
- kerdesek
- kreta-rendszer
- kontakt-szemelyek
- bukas
- sanghaj
- tomegbaleset
- feladta
- vilagbjanoksag
- palya-kerekpar
- omnium
- mezony
- lorena-webes-cimvedo
- alkotmanybirosag
- per
- tasz
- pdsz
- strassbourg
- ejeb
- gyozelem
- pedagogusok-
- emberi-jogok-europai
- birosaga
- orban-kormany
- torvenyserto
- sztrajkojogaba
- beavatkozes
- nem-volt-szukseges
- pesz
- elmeszelese
- vademeles
- ugyeszseg
- borton
- vadlott
- kormanyhivatal
- gyamhivatal
- neveloszulo
- encsi-jarasi-
- gondozott-kislanyt
- verte
- eheztette
- sanyargatta
- bantotta
- osztalyfonok
- megtudta
- feljelentest-tett
- fidesz
- parlament
- kdnp
- ellenzek
- magyar-peter
- kormanyfo
- gyermekvedelmi-torve
- mi-hazank
- frakcio
- elfogadva
- nemmel-szavazott
- meszaros-lorinc-
- szegyennek-nevezte
- az-ellenzeket
- haromszor
- arultak-el-a
- gyerekeket
- gyerekek
- iskolakezdes
- melyszegenyseg
- borbely
- ingyenes-hajvagas
- ronaldossero
- iskolasok
- jo-kezdemenyezes
- tobb-telepulesen-is
- kellene
- ilyen-kezdemenyezes
- baltai-alexander
- bv
- kobanya
- futas
- szokeveny
- menekules
- n-mark
- nem-vonult-be-a
- bortonbe
- tobb-rendorseg-is-
- kereste
- kergetozes
- orban
- vizsgalat
- miniszterelnok
- pinter
- szexualis-eroszak
- retvari
- pedofil
- allami-gondozott
- bicskei-gyermekottho
- gyurko-szilvia
- visszaelesek
- atfo
- batnalmazasok
- vasarhelyi-janos
- magyar-pete
- jovateteli-alap
- professzor
- delegyhaza
- dr-riebl-antal
- megmentes
- nemcsok-janos
- new-yorki-akademia
- tagja
- tavak
- akcioba-lepett
- mta-koztestulet
- szigetkoz-megmentese
- balaton-megmentese
- duna-vizlepcso
- szarazsg
- vizhutanpotlas
- ipu
- svab
Impresszum
Kiadó
Szerkesztőség
| Cím | 1158 Budapest, Neptun utca 12 |
| [email protected] | |
| Telefon: | 20-242-09-73 |
Kereskedelmi és Marketing osztály
| Cím: | 1158 Budapest, Neptun utca 12 |
| e-mail: | [email protected] |
Főszerkesztő:Csákány TiborFelelős szerkesztő:Stoffán György |
ÚjságírókBecsky IstvánCzeglédi Andrea Csákány Áron Gáspár Mihály Hornyák Zsolt Kertész B.Ferenc Nagy Zsolt Tordai Csilla Varga Zsolt Dr. Nemcsók János prof. környezet és természetvédelmi szakértő Kolompár László roma-ügyi tanácsadó |
Design, programozás, technikai üzemeltetés
LS Computer
JackUS Concept
JackUS Concept
Szerzői Jogok
• Az estiujsag,hu webszájton ("lap") található tartalom a szerkesztőség ("kiadó") szellemi tulajdona.
• Az Esti Újság szerkesztősége fenntart minden, a lap bármely részének bármilyen módszerrel, technikával történő másolásával és terjesztésével kapcsolatos jogot. A laphoz tartozó oldalak tartalmát és kialakítását nemzetközi és magyar törvények védik.
• A kiadó előzetes írásos hozzájárulása nélkül tilos a lap egészének vagy részeinek (szöveg, grafika, fotó, audio- vagy videoanyag, adatszerkezet, struktúra, eljárás, program stb.) feldolgozása és értékesítése. A lap tartalmának egyes részeit - kizárólag saját felhasználás céljából - merevlemezére mentheti vagy kinyomtathatja, de ebben az esetben sem jogosult a lap így többszörözött részének további felhasználására, terjesztésére, adatbázisban történő tárolására, letölthetővé tételére, kereskedelmi forgalomba hozatalára.
• Az Esti Újság teljes egészében, a reklámokkal, hirdetésekkel együtt szerzői jogvédelem alatt állnak, azokból bármely részt kivágni, a megcsonkított részt pedig nyilvánossághoz bármely módon újraközvetíteni tilos. Tilos továbbá a kiadó előzetes írásbeli engedélye nélkül a lap tartalmát tükrözni, azaz technikai művelet segítségével nyilvánossághoz újraközvetíteni, még változatlan formában is.
• A jogosulatlan felhasználás büntető- és polgári jogi következményeket von maga után. Az Esti Újság szerkesztősége követelheti a jogsértés abbahagyását és kárának megtérítését.
• A laptól értesüléseket átvenni csak a lapra való hivatkozással lehet, azzal a feltétellel, hogy az átvevő a) nem módosítja az eredeti információt, b) a lapra utaló egyértelmű hivatkozást minden közlésnél feltünteti.
• A hírügynökségek honlapunkon felhasznált hírei és fotói szerzői jogvédelem alatt állnak, a személyes és nem kereskedelmi felhasználás eseteinek kivételével tilos azokat akár eredeti, akár átírt formában bármilyen médiumban közölni, sugározni vagy továbbadni, részben vagy egészben számítógépen tárolni.
• Az Esti Újság pontos és hiteles információk közlésére törekszik, de a tájékoztatásból fakadó esetleges károkért felelősséget nem vállal.
Az MTI hírügynökségek a honlapon felhasznált hírei és fotói szerzői jogvédelem alatt állnak. Tilos azokat akár eredeti, akár átírt formában bármilyen médiumban közölni, sugározni, vagy tovább adni, részben vagy egészben számítógépen tárolni - a személyes és nem kereskedelmi felhasználás eseteinek kivételével.
Az Esti Újság és az ehhez kapcsolódó szolgáltatások adatrögzítése
Felhasználói oldalról
Az Esti Újság és az ehhez kapcsolódó összes szolgáltatás az ingyenes regisztrációhoz adatokat kér be és tárol a rendszeren. Ezen adatok a szolgáltatások igénybevételéhez szükségesek, melyekből statisztikai kimutatásokat készítünk a szolgáltatásainkat igénybevevő felhasználókról. Az adatok tárolásánál mindig a lehető legnagyobb biztonságot alkalmazzuk,hogy ezek harmadik személy, illetve illetéktelenek kezébe ne kerülhessenek. Az üzemeltető statisztikai összegzést készít a rögzített adatokból, ezen kimutatások végeredménye csak statisztikai formában készülhet el, mely nem alkalmas egyedi azonosítókhoz való kapcsolására. Ezen statisztikai adatok a szolgáltatások fejlesztésekhez illetve a hirdetési felületek értékesítéséhez szükségesek.Látogatói oldalról
Az Esti Újság és a hozzá kapcsolódó szolgáltatások a látogatókról rögzítik (IP cím, böngésző típusa, stb.) az adatokat, melyekről az üzemletető statisztikai kimutatásokat készít csak statisztikai formátumban. Üzemeltető az adatok tárolásánál a lehető legnagyobb biztonságot alkalmazza, hogy az adatok illetéktelenek kezébe ne kerülhessenek. Az üzemeltető statisztikai összegzést készít a rögzített adatokból, ezen kimutatások végeredménye csak statisztikai formában készülhet el, mely nem alkalmas egyedi azonosítókhoz való kapcsolására. Ezen statisztikai adatok a szolgáltatások fejlesztésekhez illetve a hirdetési felületek értékesítéséhez szükségesek.Az Esti Újság és az ehhez kapcsolódó szolgáltatások adatközlése
Felhasználói és látogatói oldalról egyaránt
Üzemeltető a fentebb említett statisztikai adatokat kivéve adatokat harmadik fél részére semmilyen formában át nem ad.Az Esti Újság és az ehhez kapcsolódó szolgáltatások hivatkozásai
Az Esti Újság tartalmaz hivatkozásokat más oldalakra is. Az üzemeltetőnek nem áll és nem is állhat kontrollja alatt ezen oldalak adatközlése, így ezen oldalak adatköléséért, valamint ezen oldalak személyiségi jogokban való eljárásáért az üzemeltető semmilyen felelősséget nem tud vállalni.Etikai alapelveink
A mindenkori politikának kívánunk tükröt állítani. Az újságírás ugyanis valaha erről
szólt. Valljuk és hisszük az igazság kutatása, keresése, megírása a feladatunk. Nem
vagyunk a politika szócsöve sem. S bértollnokok sem vagyunk. Minden, ami politika,
és bulvár, azt oknyomozóként megírjuk. Minderre garancia kollegáink tudása, akik
közt Egon Erwin Kirsch díjazottjaink is vannak.
A hírszolgáltatás célja
A hírszolgáltatás elsődleges célja az emberek informálása és annak lehetővé tétele, hogy mindenkor meg tudják ítélni az aktuális témákat - legyen szó politikáról, számítástechnikáról, tudományról vagy bármi egyébről. A hírszolgáltatásban dolgozók kötelessége, hogy mindig ezt tartsák szem előtt, és soha ne használják saját céljaikra a birtokukban lévő hatalmat.Függetlenség és pártatlanság
A hírszolgáltatásban dolgozóknak el kell kerülniük a tisztázatlan helyzeteket, illetve azok látszatát. Ugyanígy kerülniük kell bármilyen, érdekütközésből származó összeférhetetlenségét, vagy ennek látszatát. Nem fogadhatnak el semmilyen ellenszolgáltatást azért, hogy pozitív véleményt közöljenek vagy elhallgassanak tényeket, és nem folytathatnak olyan tevékenységet, mely kompromittálja függetlenségüket (vagy azt a látszatot kelti, hogy kompromittálja). Pártatlannak kell lenniük, de joguk van véleménynyilvánításra - amennyiben biztosítják, hogy az olvasó számára is egyértelműen elkülönüljön egymástól a hír és a szerkesztőségi vélemény.Pontosság és hitelesség
Az olvasóval szemben mindig tisztességesnek kell lenni, és mindig arra kell törekedni, hogy a hír pontos legyen; ne legyen egyoldalú; feltárja az összefüggéseket és minden oldalról tisztességesen világítsa meg a kérdést. Ugyanez igaz az elemző cikkekre és a kommentárokra is. A lényeges tárgyi tévedéseket és a kihagyásokból származó hibákat azonnal és feltűnő módon ki kell javítani, hogy az olvasók is tudomást szerezhessenek a korrekcióról.Korrektség és a jogok tiszteletben tartása
Mindenkor teljes mértékben tiszteletben kell tartani a hírekben szereplő, vagy a hírekkel kapcsolatban érintett személyek jogait. A hírszolgáltató mindig tegye fel magának a kérdést, hogy milyen eljárásra tartana igényt, ha ő vagy az egyik családtagja lenne az érintett. Egy nyilvános vád esetén mindig biztosítani kell az érintettnek a válaszadás lehetőségét. Amennyiben valaki megígéri hírforrásának, hogy nem fedi fel kilétét, úgy ehhez minden körülmények között ragaszkodnia kell - és ennek megfelelően csak indokolt esetben szabad ilyen ígéretet tenni. Amennyiben nem indokolt a forrás eltitkolása, úgy az információ forrását meg kell nevezni.
© Esti Újság - Hírek és Bulvár minden mennyiségben!
© Esti Újság - 2025 - Hírek és Bulvár minden mennyiségben!