2026.10.01 Csütörtök, Malvin
napja van
GBP 429 | CHF 388 | USD 324 | EUR 367
KERESÉS
Feljelentés lett a vége több tízmillió eurós osztalék miatt a vagongyárnál
Feljelentés lett a vége a kudarcba fulladt egyiptomi vagonok ügyében. A szakértők szerint osztalékot vettek fel úgy a NER közeli tulajdonosok több tízmillió eurot, hogy szó szerint robogtak a csőd felé.
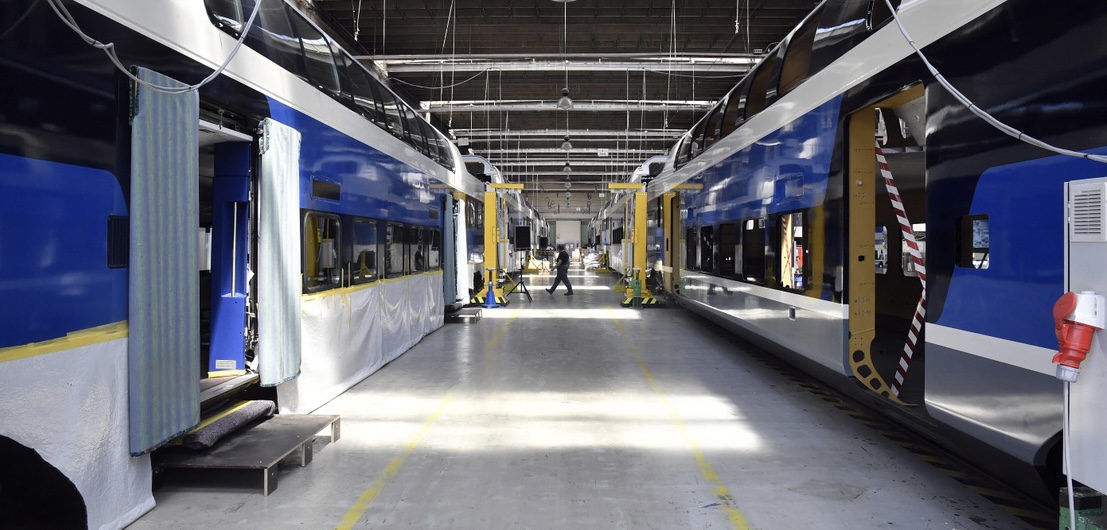
Csődbűntett gyanújával feljelentés született az egyiptomi vasútszerződés néven elhíresült ügyben felszámolt cégekkel szemben. Úgy tudjuk a felszámoló kérésére született egy könyvvizsgálói jelentés, ami megalapozta a gyanút, hogy itt bizony talicskával vitték el az euro milliókat.
Az ügy lényege, hogy egy korábbi megállapodás alapján Magyarország 1350 részben magyar, részben orosz gyártású vasúti kocsit szállítana az egyiptomi ENR nevű vasúttársaságnak. Ebből azonban még 284 hátravan, a szerződés feltételei azonban az orosz–ukrán háború, finanszírozási problémák, a költségek megnövekedése miatt ellehetetlenültek, az új kormány most próbálja menteni az üzletet.
Úgy tudjuk, hogy nem a Közlekedési és Beruházási Minisztérium (KBM), hanem az új vezetésű állami felszámoló (Reorg) indított vizsgálatot, amire felkért egy szakértőt, majd a vizsgálat eredményei alapján három cég ügyében egy ügyvéd tette meg a feljelentést a NAV Bűnügyi Főigazgatóságán.
A gyanú az, hogy a társaságokból a tulajdonosaik akkor vettek ki osztalékot, amikor már tudhatták, hogy a cégek pénzügyi helyzete ezt egyébként nem tenné lehetővé. A megnevezett cégek a Ganz-MaVag International Kft.; a Magyar Vagon Dunakeszi Kft.; és a Ganz-MaVag Invest Zrt.
Úgy tudjuk, hogy a társaságok és egykori operatív vezetőik nem aggódnak különösebben: érvelésük szerint bár valóban voltak rossz folyamatok, a veszteséges év alatt is joguk volt osztalékot felvenni az eredménytartalék terhére. Az osztalékról amúgy is a vezető testületek döntenek, a menedzsmentnek ilyenkor semmi egyéb dolga nincs, mint a tulajdonosi döntést végrehajtani.
A nevezett társaságok esetében a Fővárosi Törvényszék 2025. október 15-én rendelte el a felszámolásokat. A Magyar Vagon Dunakeszi a Ganz-MaVag Invest Zrt.-n keresztül 100 százalékban a Magyar Vagon-csoport (Hernádi Zsolt Mol-vezér üzleti köre) tulajdonában állt, míg a GMVI-ben a Magyar Vagon 50 százalékos tulajdonos volt, a másik 50 százalék pedig a CATO Investment Kft. (Tombor András) tulajdonába került.
2025 őszére a magyar fél 1066 kocsit már leszállított az 1350 darabos rendelésből, 284 kocsi maradt hátra. A gyártásban és a kereskedelmi kapcsolatban érdekelt cégek sokaknak tartoztak, hazai beszállítóknak főleg, elkerülhetetlen lett a felszámolás. A felszámolók aztán a SZAK-KONTÓ Számviteli Szolgáltató Kft.-től részletes vizsgálatot kértek, elvárva a társaságok felszámolást megelőző 5 évére vonatkozó gazdálkodásának, működésének felülvizsgálatát, átvilágítását. A megbízott igazságügyi pénzpiaci és tőkepiaci szakértő 2026. szeptember 23-án terjesztette elő a szakvéleményét, ami után szeptember 27-én megszületett a feljelentés.
A vizsgálatban különösen fontos kérdés volt az, hogy felmerülhetett-e fedezetelvonás, vagyis a cégcsoport tulajdonosai és vezetése mennyire látták a cég nehéz helyzetét, amikor osztalékfizetésről döntöttek. A szakértő arra jutott, hogy a vizsgált osztalékkifizetések, illetve egyéb pénzügyi tranzakciók a társaságok vagyonának olyan mértékű vagy jellegű csökkenését okozták, amely indokolatlannak tekinthető. A 2022 és 2024 közötti kifizetések több tízmillió eurót vontak ki a cégekből, pedig ekkor már bőven ismertek voltak a társaságok legfontosabb bevételi forrását jelentő egyiptomi projekttel kapcsolatos problémák. A feljelentés mindezt mellékletekkel és hosszasan sorolt tényekkel is alátámasztja.
Az összekapcsolódó működés miatt mindhárom társaságra érvényes lehet az a megállapítás, hogy a tulajdonosok számára valószínűleg 2021-től kezdődően, de 2022-ben már egyértelműen ismertnek kellett lennie a társaságok nehéz fizetőképességi helyzete és működési körülményei (tulajdonosváltás, orosz–ukrán háború, egyiptomi projekt). Mégis mindhárom társaság esetében a tulajdonosok a saját részükre történő kimagasló összegű kifizetésekről határoztak.
A dunakeszi cégnél felmerül annak a gyanúja is, hogy az osztalékkifizetésekre a társaság fizetésképtelenséggel fenyegető helyzetében, annak ismeretében kerülhetett sor. A Btk. szerint csődbűncselekményt az követ el, aki a csődeljárásról és a felszámolási eljárásról szóló törvény hatálya alá tartozó gazdálkodó szervezet fizetésképtelenséggel fenyegető helyzete esetén az észszerű gazdálkodás követelményeivel ellentétes más módon a gazdálkodó szervezet vagyonát ténylegesen vagy színleg csökkenti, és ezzel a hitelező vagy a hitelezők kielégítését részben vagy egészben meghiúsítja.
A feljelentés így zárul: „Kérjük, hogy az előadottak és a csatolt bizonyítékok alapján a gazdálkodás rendjét sértő bűncselekmények gyanúja miatt a nyomozást elrendelni szíveskedjenek.”
( N.Zs.)
2026.09.29 11:48:58
További hírek Gazdaság témában
- Feljelentés lett a vége több tízmillió eurós osztalék miatt a vagongyárnál
| Gazdaság | 2026.09.29 11:48 |
- Nem számított rá de őrizetbe vették Sesztákot
| Gazdaság | 2026.09.28 12:20 |
- Hazaengedte a rendőrség a tojásos merénylőt
| Gazdaság | 2026.09.27 13:52 |
- Négyszázan jelentkeztek de csak hatvan lehet tankerületi vezető
| Gazdaság | 2026.09.27 00:39 |
- Új seprű jól seper új elnöke van a Magyar Államkincstárnak
| Gazdaság | 2026.09.26 13:10 |
- Indul a csődeljárás Magyarország egyik legnagyobb NER-es építőipari cége ellen
| Gazdaság | 2026.09.25 20:05 |
- 14 milliárdos gondok az Agrárkamaránál
| Gazdaság | 2026.09.24 21:28 |
- Feljelentés lett a volt főügyész állítása miatt
| Gazdaság | 2026.09.24 16:28 |
- Le maffiázta az ügyészséget a kormányfő
| Gazdaság | 2026.09.23 08:54 |
- Seszták előre menekül ő semmilyen bűncselekményt nem követett el és áll a hatóság rendelkezésére
| Gazdaság | 2026.09.22 22:21 |
- Nem igazán segít a gazdákon a gázolaj-támogatás
| Gazdaság | 2026.09.21 23:35 |
- Szathmáry Zoltán a Legfőbb Ügyész jelölt de már most sok a kérdőjel és a támadás
| Gazdaság | 2026.09.21 18:17 |
Keresés
A megadott szöveget ({{keresosszo.value}}) a cikkekben nem találtuk. Megfelelően írta le?
A megjelenített cikkekben előforduló cimkék
- gazdasag
- vizsgalat
- estiujsag
- feljelentes
- nav
- csodbuntett
- hernadi
- tobb-tizmillio-euro
- osztalek
- felszamolo-reorg
- konyvvizsgalo
- egyiptomi
- vagon-gyartas
- tombor
- ner-uzletemberek
- dunakeszi-vagongyar
- lefoglalas
- mentelmi-jog
- hivatali-vesztegetes
- szivek
- luxus-auto
- iroda
- jelinek
- nemzeti
- fougyeszseg
- jurassic-park
- kozponti-nyomozo
- luxus-ingatlan
- hivatal
- nemzeti-vedelmi
- szolgalat
- vagyonvisszaszerzesi
- es-vagyonvedelmi
- unger-anna
- tesztak-miklos
- felfuggesztve
- 2-7-milliardnyi-
- vagyon-zarolva
- nemzeti-nyomozo-
- sesztak-orizetben
- sesztakmiklos-kdnp
- venyige-utca-borton
- sziveket-
- atszallitottak
- kepviselo
- ugyeszseg
- vesztegetes
- elozetes
- sesztak-miklos
- papp-gabor
- knyf
- dutyi
- orizetben
- 12-milliardos-
- nem-szamitott-ra
- csomagja-se-volt
- taskaja-sem
- szolnok
- garazdasag
- magyar-peter
- elfogas
- kormanyfo
- jasz-nagykun-szolnok
- megye
- szabadon-
- tojasos-merenylo
- abonyi-elkovet
- rendzavaras
- tavozhatott-a
- rendorsegrol
- civil-ruhas-rendorok
- aldozati-szerep-lesz
- oktatas
- miniszter
- palyazat
- diakok
- tanitas
- lannert-judit
- tankeruleti-vezetok
- oktober-5
- velemenyezes
- 5-evre-szol
- nyitott
- kommunikalni-tudo
- egyuttmukodo
- vezetok
- oktatasi-es-
- gyermekugyi
- 400-jelentkezo
- 60-hely
- allamkincstar
- ellenorzes
- kinevezes
- szocialis-agazatban
- karman-andras
- takarekoskodas
- gorcso
- lanczi-bela
- mÁk-elnok
- uj-sepru-jol-seper
- digitalis-atallas
- zajlo
- visszaelesek
- attekintes
- slanicz-bela
- elnok
- gyorffy-balazs
- politikus
- balasz-gyula
- atvilagitas
- nemzeti-agrarkamara
- 14-milliardos-fura-
- koltesek
- strasbourgi-tuntetes
- napi-dij
- politikai-rendezveny
- lounge-evenet
- lounge-event
- 65-fideszes
- anyagi-tamogatasa
- influenszerek
- falugazdak
- orban-buszoztatas
- zoltan-peter
- szucs-gabor
- deak-danie
- bohar
- legfobb-ugyeszseg
- ugyved
- teve
- hatosag
- hamis-vad
- interju
- aranykonvoj
- -furcht-pal-
- volt-fougyesz
- felrevezetese
- bunpartolas
- dr-horvath-lorant
- utasitasok
- ki-ellen-lehet
- nyomzni
- nyomozni
- ki-ellen-nem-lehet
- fidesz
- rendorseg
- amerika
- nni
- fizetes
- hazkutatas
- magyar-fbi
- lengyel
- igazsagugyi
- lefoglalasa
- alapjogokert-kozpont
- marcin-romanowski
- bizonyitekok
- menekult-statusz
- miniszterhelyettes
- orszaggyules
- maffia
- kdnp
- miniszterelnok
- 17-milliard
- gyors-dontes
- hanko-fele-fekete
- volanbusz-mutyi
- karaktergyilkossag
- milliardos-csalok
- mellett
- rendkivuli-parlament
- ules
- osszehivasa
- parlament
- nemzeti-sportkozpont
- beruhazas
- felfuggesztese
- bunszovetseg
- orban-kormany
- valo-visszaeles
- mentelmi-jog-
- uszoda-epites
- hivatali-hatalommal
- kiemelt-allami
- vita
- foosztaly
- jelolt
- tisza-kormany
- baka-andras
- legfobb-ugyesz-
- szathmray-zoltan
- informatikai-
- koztarsasagi
- jeloltje
- nem-biztos-a
- megvalasztasban
- nincs-esely
- a-megvalasztasara
- birosag
- brfk
- nyomozas
- arany
- ingatlan
- illegalis
- karokozas
- xi-kerulet-bunbanda
- idoseket-vertek-at
- tobbszaz-millios
- harom-fo
- aranyfelvasarlas
- meszaros-lorinc
- vitezy-david
- meszaros
- mutyi
- kozossegi-oldal
- torvenytelen
- uzenet
- autopalya-koncesszio
- szijjarto-laszlo
- felcsuti-csodagyerek
- kozbeszerzes-
- 23-ezer-milliard
- orbanek-megcsinaltak
- 35-evig-percenkent-1
- milliot-kapna-
- felmondta-a-tisza
- kormany-a
- megallapodast
- kikerulese
- erkolcstelen
- etikatlan
- perrel-fenyegetozik
- mkik-zrt
- szeged
- bakterium
- szte
- mentok
- fertozes
- osztaly
- csecsemok
- multirezisztens
- szent-gyorgyi
- albert
- klinikai-kozpont
- koraszulott-intenziv
- felveteli-zarlat
- esbl
- klebsiella-
- pneumoniae
- autopalya
- vege
- szijj
- megszuntetes
- rekorder
- zrt
- tularazas
- koncesszio
- autopalyas-koncesszi
- magyar-koncesszios
- infrastruktura
- fejleszto
- nyolcszor-tobb
- mint-a-francia-
- haromszoros
- epitoipar-ner
- fidesz-huberesek
- mkik
- koltsegek
- ner
- nagy-elek
- kapitany-istvan
- kamarai-biztos
- rossz-gazdalkodas
- feltunoen-magas
- a-kamara-van-a-
- vallalkozasokert
- csokos-hitelek
- emberkereskedelem
- fejer-megye
- gyanusitas
- seregelyes
- orizet
- modern-
- rabszolgatartok
- evek-ota-
- sanyargattak
- kihasznaltak-
- fizetest-nem-volt
- kaja-sem
- viz-sem
- futes-sem
- vertek-a-sertetteket
- kiszolgaltatott-
- aldozatok
- szijjarto-peter
- hutlen-kezeles
- 4-milliard
- kulugy
- kulugyminiszter
- luxus
- orban-anita
- repkedes
- luxizas
- feljlenetes
- nem-volt-ismert
- hatszor-tobb-mint
- az-elso-osztaly
- indokolatlan
- birsag
- boszorkanyuldozes
- teniszpalya
- politikai
- erdeszeti-hatosag
- 13-millio
- bontasi-hatarozat
- epuletek
- erdoben
- bukott-miniszter
- panaszkodas
- o-nem-sertett-
- torvenyt
- hibazott
- mulasztott
- o-csak-gazdalkodni-
- szeretne
- atvertek
- van
- hajra
- csoport
- lelkesito-beszed
- forradalmi
- puszi-mindenkinek
- mindorokke-meszaros
- elore
- magyar-allamhoz-
- kotodik-ezer-szallal
- nagytokes
- 200-ezer-embert
- foglalkoztat
- nem-hagyja-magat
- komment
- ez-az-ember-miben-
- ugyanitt--jo-ugyved
- kerestetik
- kozmedia
- gyermekvedelem
- alkotmany
- kossuth-radio
- csaladipotlek
- szavazas
- minimalber-emeles
- aocsokkentes
- mvm
- vizszint
- rekk-kutatas
- 37-4-milliard-
- tobbletkoltseg
- paks-kiesese
- felsmann
- mezosi
- duna-lacsony
- korrupcios-botrany
- bus-balazs
- lang-zsolt
- gor-csaba
- parkfenntartas
- minden-part-erintett
- 47-gyanusitott
- orsi
- ouskas
- partokon-ativelo
- -vedelmi-szolgalat
- veres-tibor
- ti
- alkotmanymodositas
- nvvh
- magyar-peter-miniszt
- ligeti-miklos
- alkotmanybiro-jelolt
- dr--chronowski-nora
- dr--ligeti-miklos
- dr--kovacs-andras
- dr--orosz-Árpad
- dr--szomora-zsolt
- kecskemet
- borton
- pakh-imre
- fasy-adam
- bunszervezet
- nka
- jarasbirosag
- maria
- igazgatosag
- fas-adam
- fekete-milliardok
- elozetes-letartoztat
- hanko-fele
- rendezvenyszervezo
- del-alfoldi-bunugyi
- fasy-zsulike
- gurzo
- bodor-mariann
- 30-nap-elozetes
- dutyi-
- munkacsy-art-
- sz-sandor
- nkat
- tudositas
- eromu
- osztrak-panasz
- brusszelbe
- budapestre
- a-paksi-fenekkuszobb
- epitese-miatt
- orzstak-kormany
- osztrak-kormany
- osztrak-innovacios
- mobilitasi-es
- infrastrukturalis
- miniszterum
- bos-nagymaros
- osztrak-penzintezet
- mekkora-haszon
- ki-jart-jol
- a-lemondott
- epitkezessel
- duna-bizottsag
- eu-euro-milliardo
- a-folyo-
- szabalyozasara
- polgarmester
- gyor
- mercedes
- audi
- jaguar
- felmondas
- porsche
- nagy-a-baj
- autoipar
- wkw
- alkatresz-beszÁllÍtÓ
- audi-mercedes
- pinter-bence-
- 500-munkas
- elkuldve
Impresszum
Kiadó
Szerkesztőség
| Cím | 1158 Budapest, Neptun utca 12 |
| [email protected] | |
| Telefon: | 20-242-09-73 |
Kereskedelmi és Marketing osztály
| Cím: | 1158 Budapest, Neptun utca 12 |
| e-mail: | [email protected] |
Főszerkesztő:Csákány TiborFelelős szerkesztő:Stoffán György |
ÚjságírókBecsky IstvánCzeglédi Andrea Csákány Áron Gáspár Mihály Hornyák Zsolt Kertész B.Ferenc Nagy Zsolt Tordai Csilla Varga Zsolt Dr. Nemcsók János prof. környezet és természetvédelmi szakértő Kolompár László roma-ügyi tanácsadó |
Design, programozás, technikai üzemeltetés
LS Computer
JackUS Concept
JackUS Concept
Szerzői Jogok
• Az estiujsag,hu webszájton ("lap") található tartalom a szerkesztőség ("kiadó") szellemi tulajdona.
• Az Esti Újság szerkesztősége fenntart minden, a lap bármely részének bármilyen módszerrel, technikával történő másolásával és terjesztésével kapcsolatos jogot. A laphoz tartozó oldalak tartalmát és kialakítását nemzetközi és magyar törvények védik.
• A kiadó előzetes írásos hozzájárulása nélkül tilos a lap egészének vagy részeinek (szöveg, grafika, fotó, audio- vagy videoanyag, adatszerkezet, struktúra, eljárás, program stb.) feldolgozása és értékesítése. A lap tartalmának egyes részeit - kizárólag saját felhasználás céljából - merevlemezére mentheti vagy kinyomtathatja, de ebben az esetben sem jogosult a lap így többszörözött részének további felhasználására, terjesztésére, adatbázisban történő tárolására, letölthetővé tételére, kereskedelmi forgalomba hozatalára.
• Az Esti Újság teljes egészében, a reklámokkal, hirdetésekkel együtt szerzői jogvédelem alatt állnak, azokból bármely részt kivágni, a megcsonkított részt pedig nyilvánossághoz bármely módon újraközvetíteni tilos. Tilos továbbá a kiadó előzetes írásbeli engedélye nélkül a lap tartalmát tükrözni, azaz technikai művelet segítségével nyilvánossághoz újraközvetíteni, még változatlan formában is.
• A jogosulatlan felhasználás büntető- és polgári jogi következményeket von maga után. Az Esti Újság szerkesztősége követelheti a jogsértés abbahagyását és kárának megtérítését.
• A laptól értesüléseket átvenni csak a lapra való hivatkozással lehet, azzal a feltétellel, hogy az átvevő a) nem módosítja az eredeti információt, b) a lapra utaló egyértelmű hivatkozást minden közlésnél feltünteti.
• A hírügynökségek honlapunkon felhasznált hírei és fotói szerzői jogvédelem alatt állnak, a személyes és nem kereskedelmi felhasználás eseteinek kivételével tilos azokat akár eredeti, akár átírt formában bármilyen médiumban közölni, sugározni vagy továbbadni, részben vagy egészben számítógépen tárolni.
• Az Esti Újság pontos és hiteles információk közlésére törekszik, de a tájékoztatásból fakadó esetleges károkért felelősséget nem vállal.
Az MTI hírügynökségek a honlapon felhasznált hírei és fotói szerzői jogvédelem alatt állnak. Tilos azokat akár eredeti, akár átírt formában bármilyen médiumban közölni, sugározni, vagy tovább adni, részben vagy egészben számítógépen tárolni - a személyes és nem kereskedelmi felhasználás eseteinek kivételével.
Az Esti Újság és az ehhez kapcsolódó szolgáltatások adatrögzítése
Felhasználói oldalról
Az Esti Újság és az ehhez kapcsolódó összes szolgáltatás az ingyenes regisztrációhoz adatokat kér be és tárol a rendszeren. Ezen adatok a szolgáltatások igénybevételéhez szükségesek, melyekből statisztikai kimutatásokat készítünk a szolgáltatásainkat igénybevevő felhasználókról. Az adatok tárolásánál mindig a lehető legnagyobb biztonságot alkalmazzuk,hogy ezek harmadik személy, illetve illetéktelenek kezébe ne kerülhessenek. Az üzemeltető statisztikai összegzést készít a rögzített adatokból, ezen kimutatások végeredménye csak statisztikai formában készülhet el, mely nem alkalmas egyedi azonosítókhoz való kapcsolására. Ezen statisztikai adatok a szolgáltatások fejlesztésekhez illetve a hirdetési felületek értékesítéséhez szükségesek.Látogatói oldalról
Az Esti Újság és a hozzá kapcsolódó szolgáltatások a látogatókról rögzítik (IP cím, böngésző típusa, stb.) az adatokat, melyekről az üzemletető statisztikai kimutatásokat készít csak statisztikai formátumban. Üzemeltető az adatok tárolásánál a lehető legnagyobb biztonságot alkalmazza, hogy az adatok illetéktelenek kezébe ne kerülhessenek. Az üzemeltető statisztikai összegzést készít a rögzített adatokból, ezen kimutatások végeredménye csak statisztikai formában készülhet el, mely nem alkalmas egyedi azonosítókhoz való kapcsolására. Ezen statisztikai adatok a szolgáltatások fejlesztésekhez illetve a hirdetési felületek értékesítéséhez szükségesek.Az Esti Újság és az ehhez kapcsolódó szolgáltatások adatközlése
Felhasználói és látogatói oldalról egyaránt
Üzemeltető a fentebb említett statisztikai adatokat kivéve adatokat harmadik fél részére semmilyen formában át nem ad.Az Esti Újság és az ehhez kapcsolódó szolgáltatások hivatkozásai
Az Esti Újság tartalmaz hivatkozásokat más oldalakra is. Az üzemeltetőnek nem áll és nem is állhat kontrollja alatt ezen oldalak adatközlése, így ezen oldalak adatköléséért, valamint ezen oldalak személyiségi jogokban való eljárásáért az üzemeltető semmilyen felelősséget nem tud vállalni.Etikai alapelveink
A mindenkori politikának kívánunk tükröt állítani. Az újságírás ugyanis valaha erről
szólt. Valljuk és hisszük az igazság kutatása, keresése, megírása a feladatunk. Nem
vagyunk a politika szócsöve sem. S bértollnokok sem vagyunk. Minden, ami politika,
és bulvár, azt oknyomozóként megírjuk. Minderre garancia kollegáink tudása, akik
közt Egon Erwin Kirsch díjazottjaink is vannak.
A hírszolgáltatás célja
A hírszolgáltatás elsődleges célja az emberek informálása és annak lehetővé tétele, hogy mindenkor meg tudják ítélni az aktuális témákat - legyen szó politikáról, számítástechnikáról, tudományról vagy bármi egyébről. A hírszolgáltatásban dolgozók kötelessége, hogy mindig ezt tartsák szem előtt, és soha ne használják saját céljaikra a birtokukban lévő hatalmat.Függetlenség és pártatlanság
A hírszolgáltatásban dolgozóknak el kell kerülniük a tisztázatlan helyzeteket, illetve azok látszatát. Ugyanígy kerülniük kell bármilyen, érdekütközésből származó összeférhetetlenségét, vagy ennek látszatát. Nem fogadhatnak el semmilyen ellenszolgáltatást azért, hogy pozitív véleményt közöljenek vagy elhallgassanak tényeket, és nem folytathatnak olyan tevékenységet, mely kompromittálja függetlenségüket (vagy azt a látszatot kelti, hogy kompromittálja). Pártatlannak kell lenniük, de joguk van véleménynyilvánításra - amennyiben biztosítják, hogy az olvasó számára is egyértelműen elkülönüljön egymástól a hír és a szerkesztőségi vélemény.Pontosság és hitelesség
Az olvasóval szemben mindig tisztességesnek kell lenni, és mindig arra kell törekedni, hogy a hír pontos legyen; ne legyen egyoldalú; feltárja az összefüggéseket és minden oldalról tisztességesen világítsa meg a kérdést. Ugyanez igaz az elemző cikkekre és a kommentárokra is. A lényeges tárgyi tévedéseket és a kihagyásokból származó hibákat azonnal és feltűnő módon ki kell javítani, hogy az olvasók is tudomást szerezhessenek a korrekcióról.Korrektség és a jogok tiszteletben tartása
Mindenkor teljes mértékben tiszteletben kell tartani a hírekben szereplő, vagy a hírekkel kapcsolatban érintett személyek jogait. A hírszolgáltató mindig tegye fel magának a kérdést, hogy milyen eljárásra tartana igényt, ha ő vagy az egyik családtagja lenne az érintett. Egy nyilvános vád esetén mindig biztosítani kell az érintettnek a válaszadás lehetőségét. Amennyiben valaki megígéri hírforrásának, hogy nem fedi fel kilétét, úgy ehhez minden körülmények között ragaszkodnia kell - és ennek megfelelően csak indokolt esetben szabad ilyen ígéretet tenni. Amennyiben nem indokolt a forrás eltitkolása, úgy az információ forrását meg kell nevezni.
© Esti Újság - Hírek és Bulvár minden mennyiségben!
© Esti Újság - 2025 - Hírek és Bulvár minden mennyiségben!